
 地址:
央国企用工合规新常态 外包模式的规范管理与风险防范
2026年已过半,有两个趋势正在央国企用工领域加速交汇——
一个是金税四期的持续深化,税务稽查从"以票管税"转向"以数治税",用工发票背后的业务真实性、人员归属变得前所未有的透明;
另一个是国资委对国企用工合规的持续加码——从《中央企业合规管理办法》落地执行,到工资总额决定机制刚性约束,再到聚焦主责主业的"两非"剥离要求。
两者叠加,结果就是一个:过去那些"名为外包、实为派遣"的灰色操作,正在被两边同时夹击。
上半年,多地已经曝出利用"外包"虚开发票、逃避社保、绕开工资总额管控的案例。其中不乏央企子公司因"假外包"被审计点名,相关费用全额追回、调入工资总额,责任人被追责。
*这不是危言耸听,这是正在发生的趋势——
所以今天这篇文章,不讲产品,只讲规则。
我们想把"外包合规"这件事,一次说透。
一图分清:四种用工模式的法律边界
很多企业之所以"踩雷",根本原因在于分不清。
人力资源事务性外包、劳务派遣、岗位外包、业务外包——这四样东西,法律定义不同、管理权属不同、风险隔离能力不同、审计待遇也不同。
我们先用一张表讲清楚本质差异:
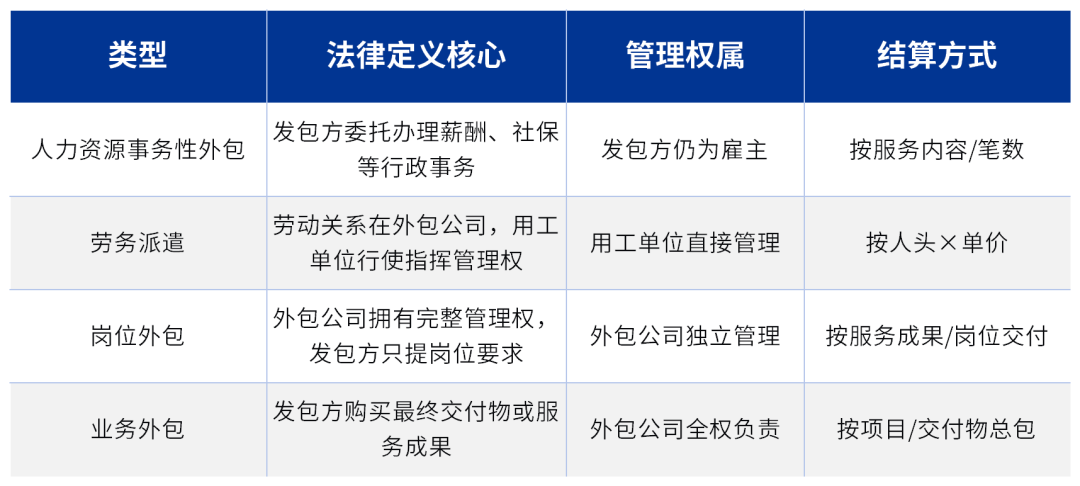
一句话总结:
事务性外包 = 买"流程"的专业服务
劳务派遣 = 劳动关系与用工关系相分离
岗位外包 = 买"岗位"的交付成果
业务外包 = 买"业务"的最终产出
对于央国企而言,劳务派遣有10%的比例红线,且仍需纳入工资总额管理。因此,部分企业试图以"外包"替代派遣,但必须注意——如果管理方式未发生实质改变,只是合同名称从"派遣"改成了"外包",那就是外包合规用工的重灾区。
假外包的五大判定标准:对照自查
不管是金税四期的发票穿透核查,还是国资委的用工合规审计,判定"假外包"的逻辑其实高度一致。
<
以下五条,满足任意两条,基本就踩在红线上:
央国企语境:三大外包品类的合规准绳
回到我们聚焦的三种外包形式,在国资委监管框架下,各自的合规红线分别是什么?
01 人力资源事务性外包:管好"数据合规"这道门
适用场景:薪酬核算、社保公积金缴纳、个税申报、入离职手续办理。
合规要点:
● 发包方仍是法律上的雇主,劳动关系不移转。
● 外包公司作为"数据处理方",必须遵守《个人信息保护法》,员工薪酬数据、身份证号等敏感信息的传输、存储、使用必须有明确授权和加密措施。
自查清单:委托合同是否明确数据保密义务?信息泄露的责任划分是否清晰?
准绳:事务外包的核心是"委托代理",不是"劳动关系的切割"。边界是数据安全和授权范围。
02 岗位外包:管住"管理权"这只手
适用场景:岗位的整包,如前台、司机、保洁、引导员、地勤等。
合规要点:
● 发包方不能做:对外包人员直接排班、直接考核打分、直接审批请假、直接发放实物福利。
● 发包方只能做:提出岗位职责说明书、约定服务标准、对外包公司的服务质量进行评价。
自查清单:发包方是否有对外包人员的直接管理痕迹?如有,则可能被认定为"假外包",相关费用面临调入工资总额的风险。
准绳:岗位外包的核心是"管人"的权力彻底移交。外包公司独立行使人员的招聘、排班、考核等过程管理权,发包方的管理重心则应放在对服务结果的验收与评价上。
03 业务外包:立好"交付物验收"这道标准
适用场景:仓储物流、数据标注、后勤服务等整块非核心业务的整体委托。
合规要点:
● 必须具备:明确的业务SOP流程、阶段交付物定义、验收标准和金额总包合同。
● 费用列支:业务外包费用属于"服务采购",不计入工资总额,不占用人员编制。
自查清单:合同是否明确了交付成果?验收流程是否规范?费用是否与服务内容匹配?是否存在"名为业务外包、实为按人头发工资"的现象?
准绳:业务外包的核心是"交付物",不是"人"。验收单是合规的生命线。
给央国企管理者的一份自查清单
最后,我们整理了一份简洁的自查清单。如果你所在的国企正在使用外包服务,请对照以下几个问题:
● 外包合同中,结算方式是按人头还是按交付成果?
● 外包人员的日常排班、考核、请销假由谁在管?
● 外包人员是否与自有员工在同一岗位混岗作业?
● 业务外包是否有明确的项目SOP、交付物和验收标准?
● 外包公司是否有独立的管理团队和现场管理能力?
● 人力资源事务性外包是否签订了严格的数据保密条款?
● 外包发票的品名、金额与业务实质是否一致,是否存在资金回流?
● 外包人员的个税扣缴、社保缴纳主体与合同约定是否相符?
如果上述问题中有任何一项的答案让你犹豫,那就值得警惕。
合规不仅是底线,更是高质量发展的基石。作为一家有着深厚央企背景的人力资源服务机构,诚通人力始终将合规作为生命线,长期服务于国有企业改革和用工模式优化。我们不仅提供涵盖业务外包、岗位外包、人力资源事务性外包等合规外包产品,更组建了专业的用工合规支持团队,帮助企业准确把握政策边界,建立健全用工合规体系。
如果贵企业在用工模式选择、外包合规管理等方面存在疑问,欢迎随时联系我们。诚通人力将以专业的服务,为您的合规经营保驾护航。
(本文仅作合规管理参考,所涉内容不构成正式法律意见或税务意见。)